Рефинансирование онлайн займов с просрочками помогает получить средства на карту
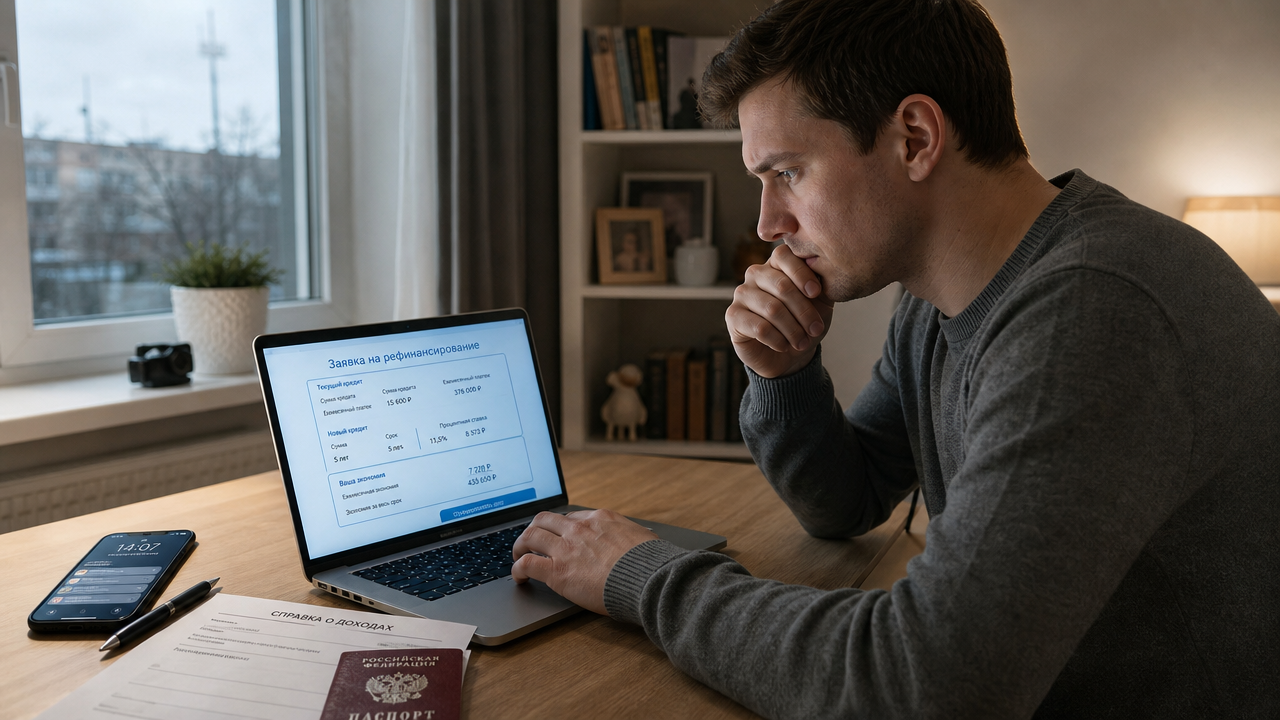
Когда задолженность по микрозаймам растёт, а звонки коллекторов идут волна за волной, кажется, что выхода нет. Существует механизм, который помогает разорвать этот цикл: рефинансирование. Это новый заём, который погашает старые долги перед микрофинансовыми организациями. Суть простая, но решение требует осторожности. Разберём, как это работает, какие ставки предлагают, и почему спешить не стоит.
Что такое рефинансирование микрозаймов и чем оно отличается от реструктуризации
Рефинансирование и реструктуризация решают похожую проблему, но по-разному. При реструктуризации вы остаётесь с тем же кредитором, который пересматривает график платежей в рамках текущего договора. Рефинансирование — это новый заём в банке или другой микрофинансовой организации. Средства перечисляются текущему кредитору, а старый долг закрывается.
Главный плюс рефинансирования — снижение ставки. По данным источников, микрофинансовые организации могут устанавливать ставку до 0,3% в сутки, а банковские предложения могут начинаться примерно от 14,9% годовых. Итоговая ставка зависит от кредитора, суммы, срока и платёжеспособности заёмщика. Например, если остаток долга составляет 50 000 рублей при ставке 1% в день, то за месяц переплата составит около 15 000 рублей. При ставке 30% годовых начисление за месяц будет заметно ниже — примерно 1 200–1 500 рублей.
Подача заявки: онлайн-процесс без визитов
Многие организации принимают заявки на рефинансирование микрозаймов онлайн. Вы заполняете форму, загружаете паспорт и, если потребуется, справку о доходах. Кредитор проверяет данные, кредитную историю и наличие текущих просрочек.
Для подачи заявки могут понадобиться:
- паспорт РФ;
- номер СНИЛС;
- справка 2-НДФЛ или выписка о доходах.
Требования к заёмщику у банков обычно строже, чем у микрофинансовых организаций. Банк может потребовать возраст от 21 до 70 лет, стаж от четырёх месяцев, отсутствие текущих просрочек и кредитную историю без серьёзных нарушений. Также может иметь значение, что рефинансируемый кредит обслуживается не менее трёх месяцев. Микрофинансовые организации иногда рассматривают заявки заёмщиков без официального трудоустройства и с негативной кредитной историей, но это не гарантирует одобрение при действующей просрочке.
Срок рассмотрения зависит от кредитора и полноты документов. При наличии предварительного предложения решение может появиться быстрее, однако точные сроки заранее определить нельзя.
Получение денег и контроль расхода средств
После одобрения средства обычно не поступают заёмщику на карту для свободного использования. Их перечисляют кредиторам — организациям, в которых оформлены прежние займы. Это снижает риск, что старый долг останется непогашенным.
Сумма перевода зависит от остатка задолженности, начисленных процентов, пеней и условий нового договора. Некоторые организации позволяют объединить несколько займов в один платёж. Вместо нескольких дат и переводов заёмщик получает единый график погашения.
Максимальная сумма рефинансирования различается. В микрофинансовых организациях она может достигать 500 000 рублей, а в банках — 7 000 000 рублей. Решение зависит от дохода, кредитной истории и долговой нагрузки. Срок погашения составляет от нескольких месяцев до пяти лет, а по отдельным программам может быть больше.
Затраты и скрытые переплаты
Даже при снижении ставки итоговая переплата не всегда уменьшается. Если растянуть погашение с полугода на три года, меньший ежемесячный платёж может привести к большей общей сумме выплат.
Пример расчёта: остаток микрозайма — 100 000 рублей при ставке 1% в день, до окончания договора — 10 дней. Переплата по прежнему договору составит около 10 000 рублей. При рефинансировании на 110 000 рублей под 30% годовых на 12 месяцев переплата будет около 18 000 рублей. В этом сценарии новый договор обходится дороже, но даёт более длительный срок и фиксированный график платежей.
Финансовые посредники могут брать комиссию 3–10% от одобренной суммы. Её нужно учитывать при расчёте полной стоимости кредита и проверять, за какую услугу она взимается.
Погашение и управление новым кредитом
Платежи по рефинансированному займу вносятся по установленному графику. При досрочном погашении во многих программах штраф не предусмотрен, но это условие нужно проверить в договоре.
Способы оплаты различаются. Банковский перевод обычно зачисляется быстро, а платежи через терминалы и почтовые отделения могут идти дольше. Вносите деньги заранее и проверяйте дату зачисления, чтобы не допустить новой просрочки. Размер неустойки устанавливается договором и законом, поэтому его нужно оценивать по конкретному предложению.
Рефинансирование может иметь смысл, если у вас несколько займов или один крупный долг, который тяжело обслуживать по текущей ставке. Если до окончания короткого договора осталось несколько дней, экономия может оказаться небольшой. Заранее посчитайте общую сумму выплат по новому договору и сравните её с остатком задолженности. Иногда дешевле закрыть текущий заём, чем оформлять новый на длительный срок.