Онлайн-калькулятор по займу определит начисления и неустойку
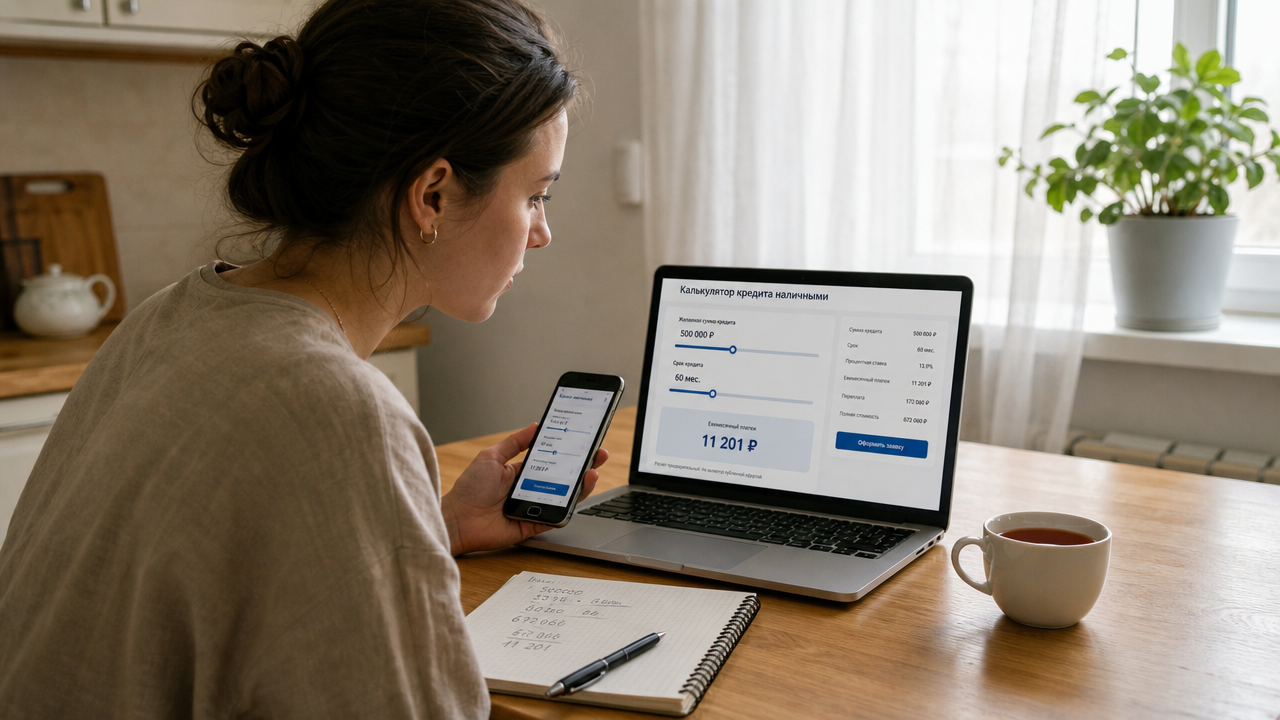
Онлайн-калькулятор по займу считает проценты и пени по формуле, которую можно проверить самостоятельно. Если вы берёте 20 000 рублей на 14 дней под 0,7% в день, переплата по процентам составит 1960 рублей, а вернуть нужно 21 960. Инструмент не заменяет договор: итог зависит от дат выдачи и возврата, фактического срока и порядка погашения. Калькулятор рассчитывает проценты по договору займа как по годовой, так и по дневной ставке. В краткосрочных займах чаще используют ставку в день.
Подача заявки
До отправки анкеты введите в калькулятор три параметра: сумму, срок и ставку. Вы просите 15 000 рублей на 21 день. При ставке 0,7% в день проценты составят 15 000 × 0,007 × 21 = 2205 рублей, итог — 17 205. При ставке 0,8% переплата за тот же срок вырастет до 2520 рублей, и заём станет дороже на 315 рублей. Так можно оценить стоимость займа до согласия с условиями договора.
Калькулятор также помогает проверить долговую нагрузку. Плановый возврат 17 205 рублей при доходе 60 000 рублей составляет 28,7% дохода. Вместе с другими кредитами нагрузка выше 35–40% уже становится рискованной.
Получение
Для расчёта важна дата выдачи, а не дата одобрения. По ст. 191 и п. 3 ст. 809 ГК РФ проценты начисляются со дня, следующего за выдачей, по день возврата включительно. Если 10 000 рублей выданы 10 марта, а заём погашается 25 марта, расчётных дней будет 15, а не 16. Расчёт выполняется по формуле: сумма × ставка в день × количество дней. При ставке 0,8% в день проценты равны 10 000 × 0,008 × 15 = 1200 рублей, итог — 11 200.
Калькулятор процентов по договору займа распределяет начисления по дням и пересчитывает их при досрочном платеже. Если ставка указана годовая, например 36%, дневная ставка составит 36 / 365 = 0,0986%. Для 50 000 рублей на 10 дней проценты составят 50 000 × 0,000986 × 10 = 493 рубля. Для високосного года используется фактическое число дней — 366.
При частичном досрочном погашении база для начисления процентов уменьшается. Вы заняли 12 000 рублей под 0,75% в день на 15 дней. Через 5 дней внесли 5000 рублей. Проценты за первые 5 дней считаются от 12 000 рублей: 12 000 × 0,0075 × 5 = 450 рублей. Остаток 7000 рублей за следующие 10 дней даёт 7000 × 0,0075 × 10 = 525 рублей. Общая переплата составит 975 рублей вместо 1350 рублей по первоначальному графику.
Погашение
Просрочка начинается со следующего дня после даты платежа. При этом долг включает проценты по договору и неустойку. Расчёт пени по займу выполняется отдельно от процентов, поскольку закон ограничивает размер неустойки. Если проценты продолжают начисляться, пеня по потребительскому займу не может превышать 20% годовых от просроченной суммы. Если начисление процентов остановлено, действует другой предел — 0,1% от просроченной суммы в день.
Возьмём просрочку 9000 рублей на 10 дней. При продолжающихся процентах пеня составит 9000 × 20% / 365 × 10 = 49,32 рубля. При остановленных процентах — 9000 × 0,1% × 10 = 90 рублей.
При частичной оплате очередность погашения процентов и основного долга определяется ст. 319 ГК РФ: сначала погашаются проценты, затем тело долга. Это нужно учитывать при проверке расчёта.
Если в договоре нет отдельной ставки неустойки, расчёт может выполняться по ст. 395 ГК РФ. Берётся ключевая ставка регулятора за период просрочки, например 16% годовых. С 10 000 рублей за 5 дней пеня составит 10 000 × 16% / 365 × 5 = 21,92 рубля. Суд вправе снизить неустойку, если она явно несоразмерна основному долгу.
При досрочном погашении проценты пересчитываются за фактический срок пользования. Частичные выплаты уменьшают основной долг, поэтому последующие начисления рассчитываются от меньшей суммы.